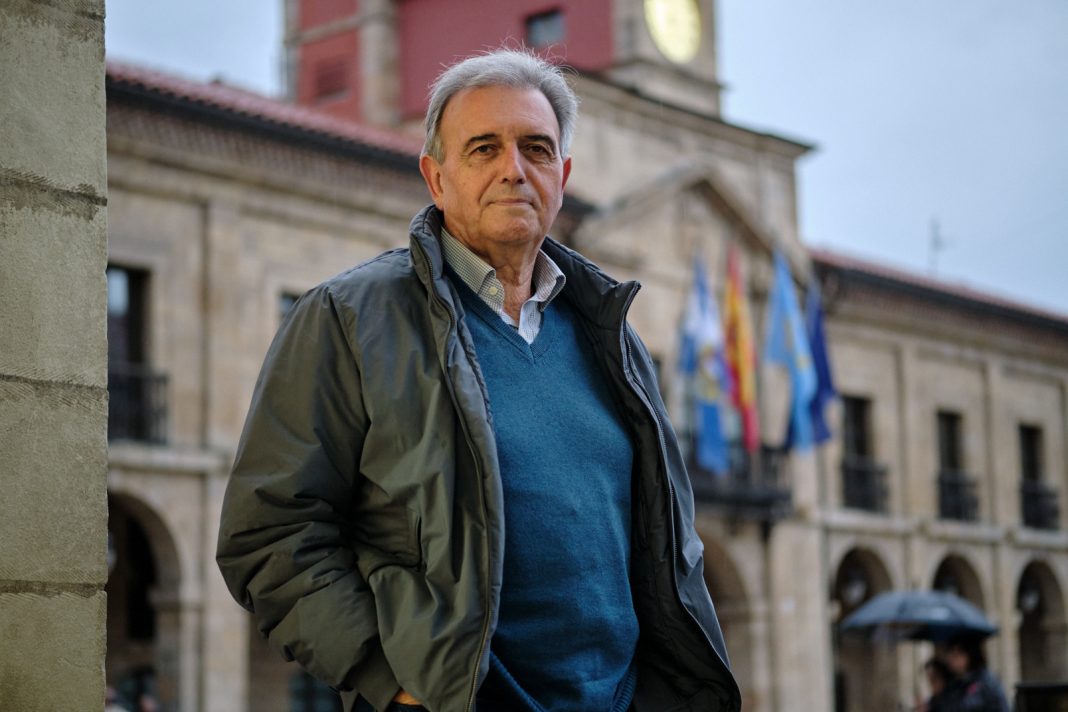

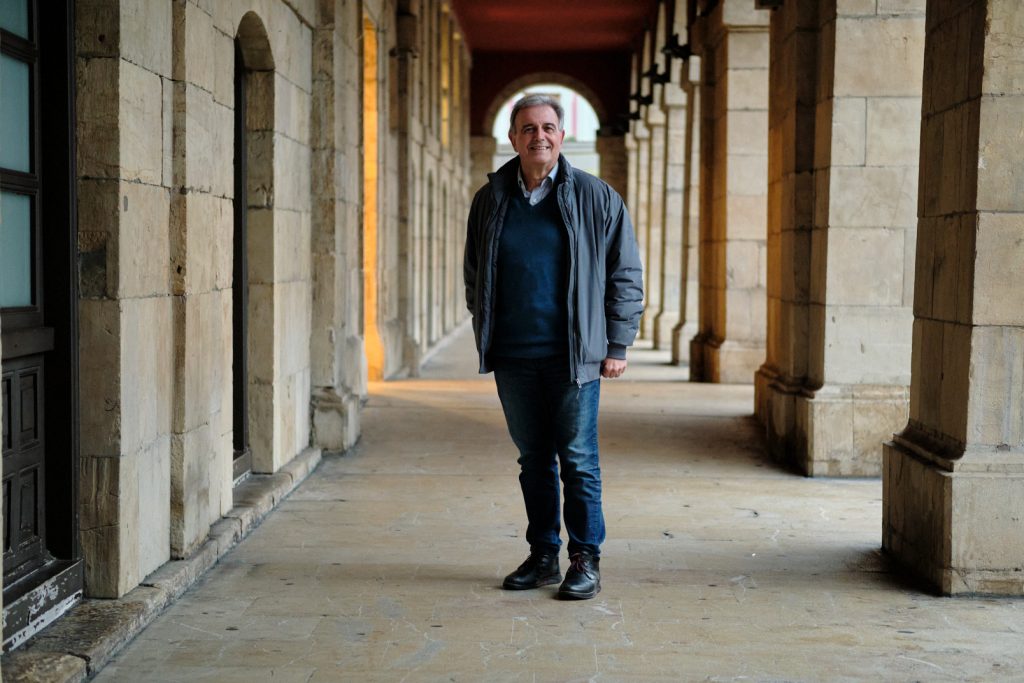
En un mundo cada vez más dominado por el poder económico y las grandes corporaciones, el papel de las asociaciones de consumidores se torna crucial para equilibrar la balanza entre los intereses de los ciudadanos y las fuerzas del mercado. Para explorar esta realidad, conversamos con un veterano en la defensa de los derechos de los consumidores. Dacio Alonso, una figura clave en Asturias, presidente de la Unión de Consumidores de Asturias.
Su historia comienza como ferroviario, una profesión que lo definió durante 47 años, antes de jubilarse hace dos, y que, como él mismo señala, dejó una huella imborrable en su vida. Sin embargo, “su compromiso con la sociedad” lo llevó a “explorar nuevas avenidas”, especialmente en los años 80, cuando España atravesaba “una época de transición y cambios”. En ese contexto su interés por “las cuestiones sociales y la indefensión ciudadana” lo empujaron a involucrarse en las primeras asociaciones de consumidores, un movimiento que en ese entonces apenas daba sus primeros pasos. A través de esta labor, Dacio Alonso canalizó sus inquietudes y se convirtió en un defensor de los derechos de las personas “frente a los abusos de las grandes empresas y la falta de protección institucional.”
Desde las primeras denuncias por el envenenamiento del aceite de colza hasta los recientes conflictos legales con Unicaja por las estafas masivas ocurridas durante su fusión con Liberbank, la experiencia de Dacio Alonso refleja tanto las dificultades como los logros que han marcado la defensa de los consumidores en España.
¿Qué retos le llevan a seguir liderarando iniciativas de consumidores?
El desafío principal siempre ha sido el poder económico. Las grandes corporaciones mandan, y los ciudadanos están subordinados a esos intereses. Además, las instituciones públicas, lejos de equilibrar esa balanza, suelen proteger a los mercados más que a los ciudadanos. Esto se traduce en una vulnerabilidad constante para las personas, que sigue vigente hoy en día.
Hablemos de Unicaja y las estafas ocurridas durante la fusión con Liberbank.
La fusión entre Liberbank y Unicaja en 2022 fue un momento especialmente delicado. Durante este proceso, se apagaron los sistemas de Liberbank y se implementaron los de Unicaja sin informar adecuadamente a los clientes sobre los riesgos de la transición. Esto ocurrió en un contexto de ciberdelincuencia creciente y extremadamente sofisticada. Durante esos meses, cientos de personas en Asturias sufrieron estafas mediante phishing. Los ciberdelincuentes vaciaron cuentas bancarias, dejando a muchas familias en una situación desesperada.
“Los bancos convierten los tribunales de justicia en su servicio de reclamaciones”
¿Cómo respondió Unicaja ante estas estafas?
De forma lamentable. En lugar de ayudar a los afectados, Unicaja culpabilizó a sus propios clientes. Cuando las personas iban al banco con denuncias ya presentadas en la policía, la actitud del banco era responsabilizarlas, diciendo cosas como “ustedes dieron sus claves”. Esto aumentó la victimización de quienes habían perdido todos sus ahorros. La falta de empatía fue total.
¿Qué hicieron desde la asociación para apoyar a los afectados?
Desde nuestra asociación, representamos actualmente a casi 400 familias en Asturias afectadas por estas estafas. Nos dimos cuenta de que los clientes estaban completamente desamparados. Diseñamos una estrategia para llevar estos casos a los tribunales, proporcionando abogados, procuradores y peritos especializados para que los afectados no tuvieran que asumir costes adicionales. Colaboramos con la Universidad de Oviedo para contar con informes periciales de alta calidad que explicaran al juez cómo operaban los ciberdelincuentes y por qué los usuarios no podían haber evitado estas estafas.

¿Qué resultados han obtenido en los tribunales?
Hasta ahora, hemos ganado unas 50 sentencias judiciales, todas favorables a los clientes, y quedan más de 400 casos en proceso. En cada sentencia, los jueces concluyen que Unicaja no implementó las medidas de seguridad necesarias para proteger a sus clientes, como lo exige la ley. Además, nunca han podido demostrar que los afectados actuaran con “negligencia grave”, que es la única condición que podría eximirlos de devolver el dinero sustraído.
¿Qué cree que motiva a Unicaja a continuar con estos procesos judiciales, pese a las sentencias desfavorables?
Es una estrategia deliberada. Unicaja sabe que debería devolver el dinero sustraído al día siguiente de ocurrir el fraude, pero alargando los procesos judiciales, consigue retrasar los pagos durante años. Esto forma parte de su negocio: algo que deberían haber pagado inmediatamente lo devuelven con años de retraso, mientras los clientes sufren graves dificultades económicas.
“La razón de esta inacción puede estar relacionada con la dependencia económica de los gobiernos respecto a los bancos, que financian gran parte de la deuda pública.”
¿Qué papel han jugado las instituciones públicas en este problema?
Lamentablemente, las instituciones como el Banco de España, la Agencia de Protección de Datos y el propio Principado de Asturias han sido completamente ineficaces. Unicaja no notificó a la Agencia de Protección de Datos sobre el ciberataque masivo, algo que están obligados a hacer por ley, y no ha habido ninguna sanción significativa. El Banco de España se ha limitado a decir que esto es un problema de “delincuencia” que no les compete, ignorando su responsabilidad de supervisión. El papel de las instituciones públicas es clave, y lamentablemente, a menudo refuerzan esta dinámica de desigualdad. Por ejemplo, el Principado de Asturias podría haber abierto expedientes sancionadores contra Unicaja basándose en las múltiples sentencias judiciales que confirman su negligencia. Sin embargo, no lo han hecho. La razón de esta inacción puede estar relacionada con la dependencia económica de los gobiernos respecto a los bancos, que financian gran parte de la deuda pública. Esto crea una relación de complicidad que deja al ciudadano en el último lugar de las prioridades.
¿Qué solución proponen para acelerar la resolución de estos casos?
Queremos presentar 200 demandas adicionales en las próximas semanas, especialmente para afectados cuyas pérdidas son menores a 2000 euros, ya que estas pueden resolverse sin necesidad de abogado ni procurador. Además, planeamos realizar concentraciones frente a las oficinas de Unicaja para visibilizar su comportamiento y presionar a las autoridades para que actúen.
¿Qué estrategias utilizan los bancos para mantener su ventaja?
Los bancos convierten los tribunales de justicia en su servicio de reclamaciones. En lugar de resolver los problemas de forma directa, fuerzan a los ciudadanos a litigar, sabiendo que no más del 3 % de las personas se atreverán a reclamar. Esto se debe al miedo, al coste económico de contratar abogados y procuradores, y a la falta de confianza en que el sistema judicial resolverá a su favor. Mientras tanto, los bancos se benefician del hecho de que la mayoría de las personas afectadas optarán por no actuar, lo que les permite seguir abusando sin consecuencias significativas.
¿Cómo podría cambiarse esta dinámica?
El cambio pasa por dotar a los ciudadanos de herramientas y recursos para defender sus derechos. No se trata solo de tener leyes, sino de garantizar que estas sean efectivas y se cumplan. Por ejemplo, si los bancos fueran sancionados con contundencia cada vez que cometen abusos, cambiarían su forma de operar. Además, es crucial fomentar el asociacionismo y fortalecer las organizaciones de consumidores, que son las únicas capaces de ejercer un contrapeso real frente a los gigantes económicos.
“La digitalización, aunque trae beneficios en muchos aspectos, también está siendo utilizada por las grandes empresas para reducir costes y transferir riesgos al ciudadano.”
¿Cómo afecta esta visión de los ciudadanos como consumidores a otros aspectos de la vida diaria?
La lógica de tratar a los ciudadanos como simples consumidores se extiende a todos los ámbitos. Por ejemplo, en el caso de los bancos, el cliente es visto únicamente como un número en la cuenta de resultados. Lo mismo ocurre con las grandes eléctricas, las compañías de telecomunicaciones y otros sectores dominados por oligopolios. Este enfoque no solo genera abusos económicos, sino que también debilita el tejido social, porque fomenta el individualismo y la desconfianza.
¿Qué rol juega la digitalización en esta problemática?
La digitalización, aunque trae beneficios en muchos aspectos, también está siendo utilizada por las grandes empresas para reducir costes y transferir riesgos al ciudadano. Por ejemplo, el cierre de oficinas bancarias y la imposición de la banca electrónica han dejado fuera del sistema a muchas personas mayores o a quienes no tienen acceso a la tecnología. Además, cuando ocurren problemas como las estafas por phishing, el banco se lava las manos y el cliente queda desprotegido.
¿Qué opina sobre la situación actual del transporte público en Asturias y el papel de ALSA frente a Feve?
Feve está en una situación crítica. Aunque tiene un potencial enorme para convertirse en el auténtico metro del área central de Asturias, su estado actual es desastroso. Las cercanías de vía estrecha no pueden ofrecer seguridad ni puntualidad, lo que disuade a los usuarios, incluso cuando los trenes son gratuitos. Esto se debe a que Feve no tiene suficientes trenes para cubrir el servicio, y las unidades actuales están desmanteladas o en mal estado. Además, los nuevos trenes encargados no estarán disponibles hasta 2026. La marginación de Feve responde a una apuesta histórica por la carretera y, concretamente, por favorecer a Alsa. Mientras que en comunidades como Cataluña, Valencia o Euskadi, las redes de vía estrecha se integraron exitosamente en los sistemas de transporte autonómicos, en Asturias se abandonaron. Aquí, la hegemonía de Alsa ha sido total, y esto ha venido acompañado de un apoyo político y económico que ha relegado al ferrocarril a un segundo plano.
Consideran un “fracaso” la desregulación del periodo de ventas con descuentos implantado en 2012, y han reclamado que se recupere el formato anterior que se limitaba a dos franjas. ¿Por qué?
El problema comenzó en 2012, durante el gobierno de Rajoy, cuando se liberalizó completamente el periodo de rebajas bajo la idea de “liberalización del mercado”. Lo que realmente sucedió fue una desregulación que favoreció exclusivamente a las grandes superficies. Antes, había dos periodos de rebajas claros: invierno y verano, que eran una oportunidad real para que los consumidores adquirieran productos de calidad a precios reducidos. La desregulación eliminó esa estructura y, con ella, el sentido de las rebajas tradicionales. Para los pequeños y medianos comercios, esta medida fue devastadora. Mientras que las grandes superficies pueden adaptarse gracias a su capacidad de rotación de productos y márgenes de beneficio, el pequeño comercio no tiene esa ventaja. Además, las supuestas rebajas de las grandes superficies muchas veces son productos diseñados específicamente para esos periodos, con una calidad cuestionable. En el formato anterior, las rebajas eran un periodo atractivo tanto para los consumidores como para los vendedores. Recuperar ese modelo sería una forma de restablecer el equilibrio en el mercado, beneficiando especialmente al pequeño comercio, que es el que mejor respeta los derechos del consumidor.
¿Los pequeños y medianos comercios respetan mejor los derechos del consumidor?
Sí, suelen respetarlos mejor porque están más cerca de sus clientes y dependen de su satisfacción. Aunque tienen margen de mejora en aspectos como las devoluciones, son más transparentes y comprometidos que las grandes superficies. Además, su impacto en la economía local es muy positivo.
Para terminar, y tomando en cuenta todo lo que ha contado, ¿cree que, en la actualidad, se prioriza el rol de las personas como consumidores sobre su papel como ciudadanos?
Sin duda. El sistema hace que esto sea así. La ciudadanía se ha convertido en consumidora y usuaria, pero sin derechos claros ni capacidad de negociación. Al final, lo que manda son las grandes corporaciones, las grandes empresas, los bancos. Actúan con impunidad porque el poder público no interviene. Es urgente dotar a los ciudadanos de herramientas para equilibrar la balanza y proteger sus derechos en un sistema dominado por intereses económicos. Nosotros, desde nuestra asociación, trabajamos para ello.