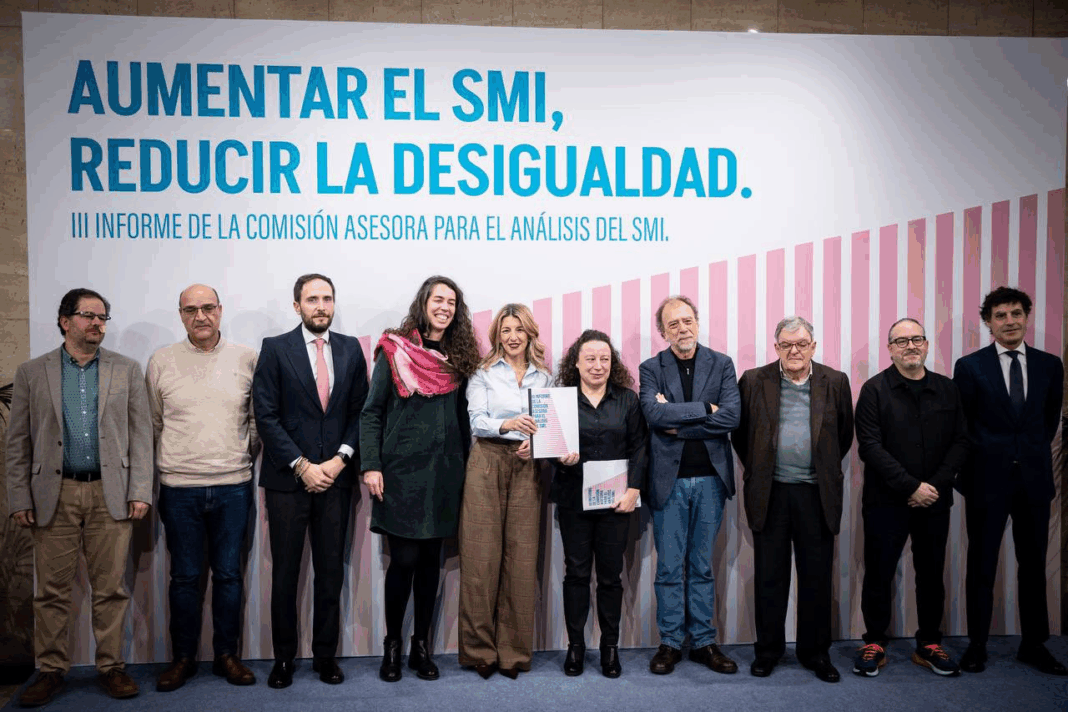
El Salario Mínimo Interprofesional viene transitando una senda de crecimiento en los últimos años gracias a las importantes subidas que hemos pactado los sindicatos mayoritarios de este país con el Gobierno de España. Desde el año 2018 el SMI se ha incrementado en un 61%.
Esta subida no ha sido caprichosa por parte de los que hemos suscrito los diferentes acuerdos, se ha amparado en los compromisos que el Estado español ha contraído con la Unión Europea. En concreto con la Carta Social Europea por un lado y con la Directiva 2022/2041 de la UE sobre unos salarios mínimos adecuados en la Unión Europea, por otro.
Además, recientemente hemos conocido la sentencia del TJUE de 11 de noviembre que ratificó los ejes centrales de esta Directiva, habilitando a los estados miembros a definir un salario mínimo adecuado, haciendo referencia la sentencia a la Carta Social Europea.
Estas normas europeas, que vinculan a nuestro país a adaptar nuestro marco jurídico, dicen que los salarios mínimos deben alcanzar estándares del 60% del salario medio neto. Y ha sido este el objetivo de los sindicatos y el Gobierno para incrementar de manera gradual e importante el SMI español, que se fijaba en un importe muy por debajo de este umbral.
Es incongruente que las asociaciones empresariales de nuestro país se hayan negado de manera sistemática a homologar los suelos salariales en las empresas a los umbrales que la Unión Europea establece para todos los estados miembros. Un ejercicio que debe ser reprochable desde la perspectiva, institucional, económica y social.
Es incongruente que las asociaciones empresariales de nuestro país se hayan negado de manera sistemática a homologar los suelos salariales en las empresas a los umbrales que la Unión Europea establece para todos
El año pasado, en el acuerdo de actualización del SMI, acordamos los sindicatos con el Gobierno, abrir una mesa de Diálogo Social para adaptar la Directiva Europea, recogiendo la necesaria modificación Del Real Decreto que define este salario, contemplando aspectos centrales de la Directiva, que el TJUE ha ratificado. Por un lado, la definición de la estructura del salario en el país, la limitación de los efectos de la compensación y absorción de conceptos salariales para garantizar el incremento real de los salarios y por otro, el refuerzo de la negociación colectiva para mejorar su cobertura.
Esta mesa ha ido trabajando hasta configurar un redactado del nuevo Real Decreto que puede resolver los temas planteados en el acuerdo mencionado. Y los sindicatos hemos realizado una propuesta de incremento, siguiendo los criterios de cálculo del salario medio neto y de la subida del IPC, del año pasado. Una propuesta que significa incrementar un 2,7% el SMI para alcanzar los 1.216€ al mes 17.024€ al año, el 60% del salario medio neto español.
Además los sindicatos hemos planteado que estas retribuciones salariales deben empezar a contribuir a la hacienda pública en el tramo del IRPF que le corresponde. Para ello hemos calculado la tributación correspondiente de una persona soltera y sin hijos, para garantizar que el 60% del salario medio neto alcance a todas las personas trabajadoras sin excepción. Este cálculo da como resultado que el SMI debe incrementarse un 7,5% del de 2024 pasando a concretarse en 1.273€ al mes.
En CCOO tenemos el convencimiento que la propuesta que realizamos dignifica el suelo salarial para garantizar ingresos de suficiencia, contribuyendo a reducir los índices de pobreza laboral y las brechas de género. También entendemos que es preceptivo cumplir con los compromisos internacionales que vinculan nuestro marco jurídico y que nuestra propuesta lo garantiza. Y apostamos por evitar desigualdades entre las personas trabajadoras que puedan tener ingresos muy cercanos al umbral del SMI y que están sujetos a tributación del IRPF, que se verían discriminados si la retribución salarial del SMI estuviera exenta de tributación con ingresos similares.
Avanzamos también que de no garantizarse un incremento real de los salarios porque se impida la limitación de los efectos de la compensación y absorción de conceptos salariales, como se ha venido produciendo los últimos años de manera indiscriminada por muchos sectores y empresas de nuestro país, anulando los efectos reales de estos incrementos, el acuerdo en el marco del Diálogo Social no tendría el aval de CCOO.
Desde CCOO entendemos que la situación económica del país y la evolución de los beneficios empresariales hacen perfectamente viable que en el año 2026 el SMI alcance los estándares europeos y homologue su tributación fiscal con el resto de retribuciones salariales en nuestro país. Dignificar el suelo salarial que afectará a 2,2 millones de personas y avanzar en el sistema progresivo tributario para mejorar los recursos públicos para la ciudadanía, es una obligación irrenunciable.