
¿Qué capacidad real tiene hoy Asturias para influir en las grandes empresas con raíces asturianas? La pregunta atraviesa el debate industrial reciente y reaparece al observar el mapa de las grandes fortunas vinculadas al Principado: compañías que operan en mercados globales, con estructuras jurídicas complejas y, en algunos casos, con sus cabeceras fuera del territorio. Como resume el secretario general de CCOO de Asturias, José Manuel Zapico, “la patronal pide menos regulación y menos impuestos y, al mismo tiempo, exige ayudas públicas para competir en el contexto global”.
Cuando Forbes publicó en noviembre de 2025 su desglose autonómico, Asturias apareció con un top diez reconocible: la familia Alvargonzález (420 millones), la familia Masaveu (300), Fernando Alonso (275), Víctor Madera (250), César Álvarez (230), Sabino García Vallina (190), Felipe Cosmen (170), Francisco Rodríguez (150), Blas Herrero (130) y José Cosmen (90). En conjunto suman alrededor de 2.200 millones de euros, según las estimaciones de la revista. La cifra se reprodujo como una clasificación deportiva. Pero el ranking dice menos de lo que parece.
El problema del ranking
El primer problema es metodológico. La lista autonómica mide sobre todo vínculo empresarial con el territorio; la lista nacional atiende más al origen del patrimonio que al vínculo empresarial con el territorio. Por eso, en el ranking estatal aparece Carlota Galán Ruiz y familia con alrededor de 700 millones, vinculada a Asturias por origen pero cuya riqueza procede de participaciones en El Corte Inglés a través de Corporación Ceslar, que controla el 9,6% del grupo. No es contradicción: es cambio de criterio.
El segundo problema es empírico. Si se observan las empresas que explican esas fortunas, la escala rara vez es regional. El grupo Ership, vinculado a la familia Alvargonzález, opera en unos 40 puertos de Europa, América, África y Asia y cuenta con presencia en más de 30 ciudades de seis países. TSK, controlada por Sabino García Vallina, ha ejecutado más de 1.000 proyectos en más de 50 países y en 2024 repartió sus ventas entre América del Norte (28%), Centroamérica y Caribe (42%), África (13%), Europa (12%) y Oriente Medio y Asia (5%). Reny Picot, ligada a la familia Rodríguez y al patrimonio de Francisco Rodríguez, obtiene más del 40% de sus ingresos en el exterior y mantiene filiales en Europa, América y Asia.
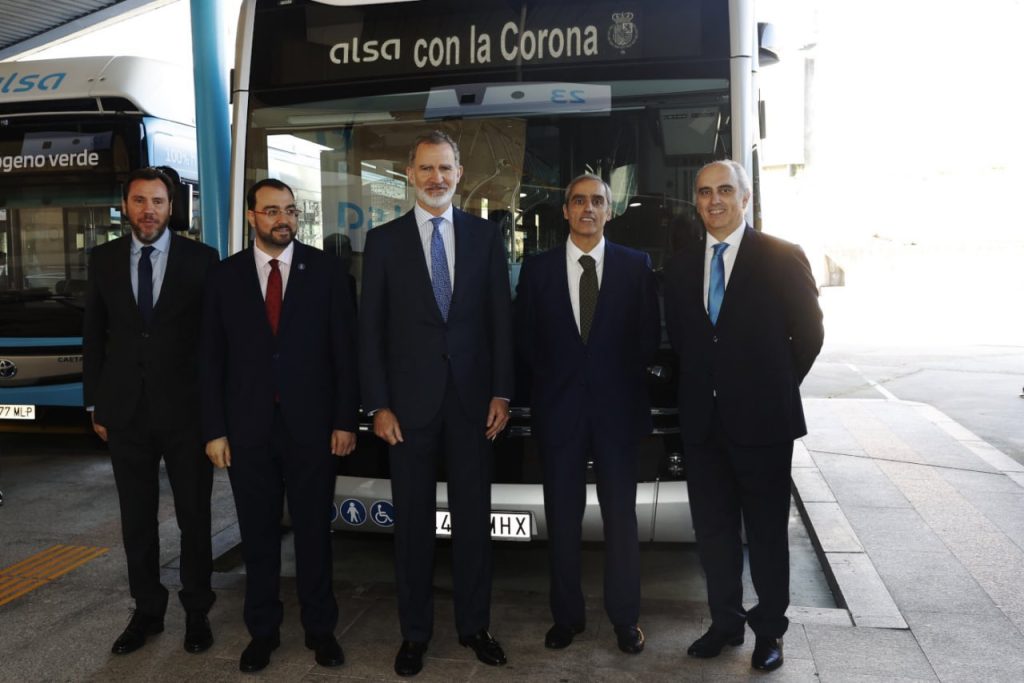
El patrón se repite en el transporte. ALSA, vinculada históricamente a la familia Cosmen, conserva su base en Asturias, pero su negocio forma parte de un grupo que opera servicios en España, Portugal, Marruecos, Suiza y Arabia Saudí y que ha señalado reiteradamente la expansión internacional como uno de los motores recientes de crecimiento.
No es que Asturias desaparezca del mapa de estas compañías: conserva sedes, plantas y legitimidad familiar. Pero el negocio que explica su riqueza se organiza cada vez más en circuitos económicos que desbordan el territorio. Eso permite precisar el concepto central: desanclaje territorial. No significa que el dinero desaparezca del territorio, sino que ya no depende estructuralmente de él. Asturias conserva sedes, plantas históricas, empleo y redes culturales; el grueso del negocio, en cambio, se genera fuera.
Fiscalidad y sede: otra capa del mapa
La dimensión fiscal añade otra capa al análisis. No todas las empresas que sostienen estas fortunas tienen su cabecera en Asturias. ALSA Grupo fija su domicilio social en Madrid y está inscrita en el Registro Mercantil madrileño, mientras que Industrias Lácteas Asturianas, matriz de Reny Picot, mantiene su domicilio en Navia y figura en el Registro Mercantil de Asturias. En TSK, la sede principal sigue en Gijón. El contraste importa, aunque convenga matizarlo: en España el Impuesto sobre Sociedades es estatal, de modo que el dato público más sólido no es cuánto “tributa” cada grupo en Asturias, sino dónde radica su domicilio fiscal y desde dónde se organiza jurídicamente el negocio.
En otros casos, sin embargo, el mapa fiscal resulta más difícil de reconstruir con precisión a partir de fuentes públicas. Es lo que ocurre con grupos como Masaveu, con un patrimonio muy diversificado en distintas sociedades; con la red empresarial internacional vinculada a la familia Alvargonzález; con las participaciones societarias ligadas a César Álvarez; con las estructuras corporativas asociadas a la familia Cosmen; o con las inversiones empresariales y mediáticas de Blas Herrero. La complejidad de estas organizaciones y la ausencia de datos desagregados sobre tributación territorial hacen difícil precisar con exactitud dónde se concentra su carga fiscal.
Ese desplazamiento devuelve la cuestión al terreno político. Zapico sostiene que esta tensión refleja también los límites reales del territorio para influir en empresas cada vez más internacionalizadas: la discusión sobre regulación, impuestos o ayudas públicas —plantea— no puede separarse del debate sobre qué margen tiene Asturias para orientar su propio modelo productivo. A su juicio, la nueva Estrategia Industrial ofrece por primera vez instrumentos más concretos —desde el impulso a las renovables hasta un mayor control de las subvenciones—, pero el siguiente paso debería ser un pacto industrial que refuerce la capacidad del territorio para orientar su rumbo.
De qué viven
Si se ordenan las fortunas por origen económico, aparecen cuatro grandes fuentes: las sagas familiares (Alvargonzález, Masaveu, Cosmen); las participaciones societarias en grandes corporaciones, como en el caso de Galán; las plusvalías de grandes operaciones empresariales —como la venta de Quirón que consolidó el patrimonio de Víctor Madera—; y las empresas industriales internacionalizadas nacidas en Asturias.
Otra forma de leer el ranking es por su origen. Buena parte de las mayores fortunas vinculadas a Asturias responden a modelos de continuidad familiar más que a procesos recientes de creación de riqueza. Es el caso de sagas como los Alvargonzález, los Masaveu o los Cosmen, cuyo patrimonio procede de trayectorias empresariales iniciadas generaciones atrás y ampliadas después en mercados más amplios. Junto a ellas aparecen perfiles mixtos, donde la herencia convive con estrategias propias de expansión empresarial o financiera, como ocurre con César Álvarez, Sabino García Vallina o Francisco Rodríguez. Son menos, en cambio, los casos de fortunas claramente personales surgidas en las últimas décadas, como las de Fernando Alonso o Víctor Madera. Leído así, el listado refleja menos la emergencia de nuevas élites económicas que la continuidad y transformación de las existentes.
Esta tipología apunta también a una diferencia generacional. Mientras en otros territorios el auge reciente de grandes fortunas se asocia con frecuencia a plataformas digitales, fintech o capital riesgo, en Asturias predomina un modelo más patrimonial e industrial, ligado a sectores como logística, alimentación o ingeniería. No es solo una cuestión sectorial, sino también de ecosistema: menor disponibilidad de capital riesgo que en otras comunidades, menor densidad de hubs tecnológicos y una estructura productiva más industrial que en otros territorios.
Lo que dice sobre Asturias
La comparación histórica ayuda a entenderlo. A comienzos de los años 2000, el poder económico asturiano seguía apoyándose en pilares clásicos: grandes grupos industriales como Duro Felguera, banca regional como Cajastur y un sector de la construcción con fuerte peso en la economía autonómica. Veinticinco años después, los nombres no han cambiado tanto como los mercados en los que operan. La continuidad de apellidos convive con la globalización de sus negocios.
Esa transformación tiene implicaciones territoriales concretas. Si las decisiones estratégicas, los mercados y buena parte de la generación de valor se sitúan fuera, el papel de Asturias cambia: sigue siendo espacio de producción y origen simbólico, pero pesa menos como centro de acumulación. Esto no implica necesariamente pérdida inmediata de empleo o actividad, pero sí modifica el vínculo entre riqueza y territorio. El crecimiento de estas fortunas depende hoy más de dinámicas globales que del ciclo económico regional.
Leído así, el listado deja de ser una curiosidad anual. Sirve para entender algo más incómodo que el propio ranking: buena parte de la riqueza asociada a Asturias ya no depende de Asturias. Como advierte Zapico, el reto ya no es solo atraer inversiones, sino decidir hasta qué punto el territorio quiere —y puede— condicionar su rumbo.
Asturias conserva los apellidos. El poder económico real, cada vez menos.